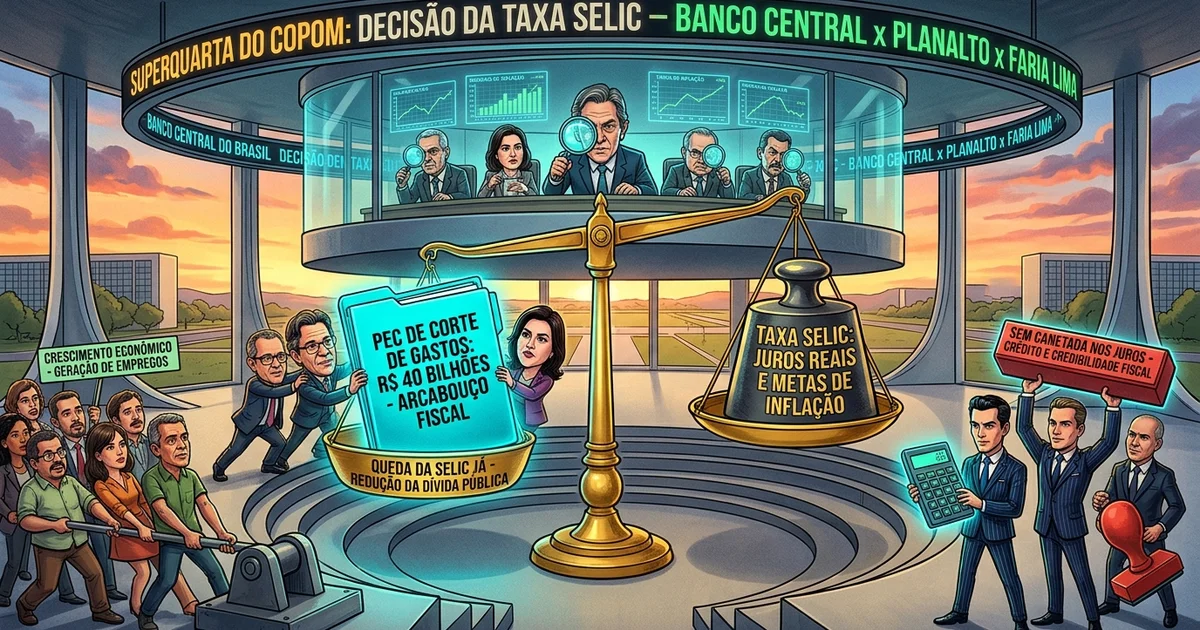
A sede do Banco Central do Brasil em Brasília e as salas de operações dos maiores fundos de investimento na Avenida Faria Lima, em São Paulo, vivem nesta quarta-feira (04/11/2026) o clímax financeiro e institucional do ano: a tradicional "Superquarta" do Copom. A reunião do Comitê de Política Monetária que selará o patamar da taxa básica de juros (Selic) para o encerramento de 2026 ocorre em um dos ambientes macroeconômicos mais tensos e polarizados desde a redemocratização, espremida entre a pressão do Palácio do Planalto por afrouxamento monetário e o ceticismo das mesas de câmbio sobre a solidez fiscal do país.
O veredito da autoridade monetária chega a público menos de 24 horas após o ministro da Fazenda, Fernando Haddad, e a ministra do Planejamento, Simone Tebet, darem o primeiro passo concreto na agenda de austeridade pós-eleitoral, com a entrega formal da PEC de reestruturação fiscal de R$ 40 bilhões aos líderes partidários. Contudo, o que parecia ser o antídoto perfeito para destravar a queda dos juros esbarrou imediatamente na frieza do mercado financeiro e na resistência aberta dos caciques do Congresso, que deixaram claro que não abrirão mão dos R$ 25 bilhões de emendas impositivas sem uma longa e desgastante batalha no Parlamento.
O Confronto Teórico: O Choque entre Lara Resende e os Barões da Faria Lima
A reunião do Copom desta quarta-feira extrapola os cálculos convencionais de Taylor e os modelos econométricos do corpo técnico do Banco Central. Ela ocorre sob o eco de um dos debates intelectuais mais acalorados da economia brasileira nos últimos tempos, reacendido pela tese defendida pelo economista André Lara Resende, um dos formuladores do Plano Real.
Lara Resende provocou uma onda de controvérsia ao sustentar publicamente que a insistência em manter juros reais excessivamente elevados (em torno de 7% a 8% acima da inflação esperada) é hoje o principal motor de desestabilização da dívida pública brasileira, e não o seu remédio. Sob essa ótica, como cada ponto percentual da Selic custa cerca de R$ 48 bilhões anuais ao Tesouro Nacional apenas em rolagem de juros da dívida mobiliária, a rigidez do Banco Central estaria sufocando o crescimento econômico e transferindo compulsoriamente bilhões de reais dos contribuintes para os detentores de títulos públicos, sem produzir o efeito desinflacionário desejado.
Em contrapartida, os principais líderes do setor bancário e gestores de fundos de São Paulo reagiram com veemência. Durante as conferências de resultados trimestrais dos grandes conglomerados financeiros privados, o presidente do Itaú Unibanco, Milton Maluhy, sintetizou o sentimento dominante na Faria Lima:
"Não existe atalho mágico na condução da política monetária. Cortar juros 'na marreta' ou 'na força bruta', desconsiderando as expectativas inflacionárias desancoradas e as incertezas sobre o cumprimento do arcabouço fiscal, geraria exatamente o efeito contrário ao pretendido. A curva de juros longos dispararia, o dólar aceleraria e o crédito ficaria ainda mais caro e escasso para as empresas e famílias brasileiras. O caminho sustentável para a queda da Selic passa obrigatoriamente por um sinal fiscal inequívoco de corte estrutural de despesas pelo governo federal."
+------------------------------------+--------------------------+-----------------------+
| Vetor Econômico em Julgamento      | Cenário Atual (Nov/2026) | Projeção Mercado / BC |
+------------------------------------+--------------------------+-----------------------+
| Taxa Básica Selic                  | 13,75% a.a.              | Manutenção / Cautela  |
| Custo Anual de Rolagem da Dívida   | R$ 680 bilhões / ano     | R$ 48 bi por ponto    |
| Inflação Projetada IPCA (Focus)    | 4,35% (acima da meta)    | Teto da meta em risco |
| Dólar Comercial (Ptax)             | R$ 5,75 a R$ 5,78        | Pressão pós-eleições  |
| Meta de Superávit Primário 2027    | 0,0% do PIB              | Dependente da PEC 40B |
+------------------------------------+--------------------------+-----------------------+
A Sombra do Congresso e o Xadrez da Transição
Para os diretores do Copom reunidos no 20º andar do edifício-sede em Brasília, a equação monetária depende muito menos das planilhas de Haddad e muito mais do humor de Arthur Lira, Hugo Motta e Davi Alcolumbre no Congresso Nacional. A equipe econômica tentou desenhar a PEC de corte de gastos como uma resposta rápida ao ultimato de R$ 40 bilhões sobre o arcabouço fiscal de 2027, mas os sinais vindos do Parlamento sugerem uma tramitação truncada e desidratada.
O Congresso já deixou claro que resistirá a qualquer tentativa de travar os repasses obrigatórios de emendas individuais e de bancada, especialmente em meio ao clima de tensão institucional gerado pelo super-novembro dos Três Poderes e a disputa pelas emendas parlamentares. Com o Supremo Tribunal Federal impondo regras rígidas de rastreabilidade às Emendas Pix, os deputados e senadores encaram o Orçamento Geral da União como sua última trincheira de poder contra o Executivo.
Sem a garantia de que os R$ 40 bilhões de corte serão preservados na íntegra durante a votação em dois turnos na Câmara e no Senado, o Banco Central se vê tecnicamente impedido de sinalizar uma trajetória consistente de afrouxamento monetário no comunicado que acompanhará a decisão desta noite.
O Efeito Externo: O Federal Reserve e a Pressão dos Treasuries Americanos
A encruzilhada do Banco Central brasileiro não pode ser compreendida de forma isolada do tabuleiro internacional. A reunião do Copom coincide com a deliberação de política monetária do Federal Reserve (o Banco Central dos Estados Unidos) e com a recente reorganização política no Congresso norte-americano após as eleições de meio de mandato (midterms). O fortalecimento dos rendimentos dos títulos do Tesouro dos EUA (Treasuries de 10 anos) acima de 4,3% ao ano estabelece um poderoso ímã de atração de liquidez global para o mercado norte-americano.
Para a autoridade monetária brasileira, isso significa que qualquer redução intempestiva no diferencial de juros entre o Brasil e os Estados Unidos (spread soberano) pode acelerar a fuga de capital estrangeiro da B3, pressionando ainda mais a cotação do dólar e transmitindo inflação importada diretamente para os preços de combustíveis, trigo e fertilizantes agrícolas no mercado doméstico.
Volatilidade e os Efeitos Concretos no Bolso do Brasileiro
Nas mesas de operações da B3 e do mercado interbancário, a tensão acumulada ao longo do dia relembrou momentos históricos de estresse e aversão ao risco, quando oscilações bruscas nos preços das ações exigiram acionamentos preventivos de estresse de volatilidade e os mecanismos de contenção como o circuit breaker.
Para além da linguagem cifrada dos comunicados do Copom e dos relatórios de conjuntura, a decisão desta Superquarta tem impactos diretos e imediatos sobre a vida cotidiana de milhões de trabalhadores e empreendedores:
- Financiamento da Casa Própria: A manutenção da Selic em dois dígitos mantém o Custo Efetivo Total (CET) dos financiamentos imobiliários indexados à TR em patamares elevados (entre 10,5% e 12% ao ano), encarecendo as parcelas e reduzindo a capacidade de compra da classe média;
- Crédito Produtivo e Emprego: O encarecimento das linhas de capital de giro e desconto de duplicatas freia planos de expansão do comércio e da indústria, desacelerando o ritmo de criação de empregos formais no país;
- Rendimento da Poupança e Renda Fixa: Aplicações conservadoras em Certificados de Depósito Bancário (CDBs) e títulos do Tesouro Selic continuam oferecendo rendimentos reais superiores a 6% ao ano, atraindo o capital financeiro em detrimento do investimento na economia real;
- Custo Fiscal da Dívida dos Estados: Governos estaduais e municípios enfrentam encargos crescentes na rolagem de suas dívidas consolidadas com a União, reduzindo a capacidade de investimento público em infraestrutura rodoviária, saneamento e saúde.
O comunicado oficial do Copom, aguardado para o início da noite desta quarta-feira, será lido linha por linha pelos agentes econômicos. A dosagem entre o reconhecimento do esforço fiscal do governo e o alerta sobre os riscos inflacionários remanescentes ditará o ritmo da economia brasileira na largada para 2027.